상품 정보를 불러오고 있어요

사업부 숫자로 주식 기업 비교하기
부제: 구성비와 내부거래와 공통비를 풀어 두 기업의 성장 및 이익률을 같은 범위로 비교
가격: 99,000원 · PDF 단일 STANDARD · 추가 제공 없음
첫 화면 소개
같은 업종 두 회사의 이익률을 나란히 놓았는데 왜 차이가 나는지 설명하지 못합니다.
합성 기업의 사업부 숫자를 연결해 성장과 이익률 비교의 조건을 익히는 주식 분석 실습입니다.
추천 독자
같은 업종 두 회사의 성장과 이익률 차이를 설명하려는 투자자
선택할 이유
구성비·가격·수량 분해 답안 → 전체 성과의 원인을 구분 → 기업 실적 두 곳을 비교할 때.
내부 거래·공통비·자본 연결 실습 → 비교할 수 있는 범위와 남는 비용을 설명 → 부문 재편이나 사업 매각 발표를 읽을 때.
구매 후 펼치는 순간
범위가 다를 때 1장, 마진과 성장 원인은 2~3장, 비용 배분은 4장, 자본 부담과 결론은 5~6장을 사용합니다.
장별 페이지 목차
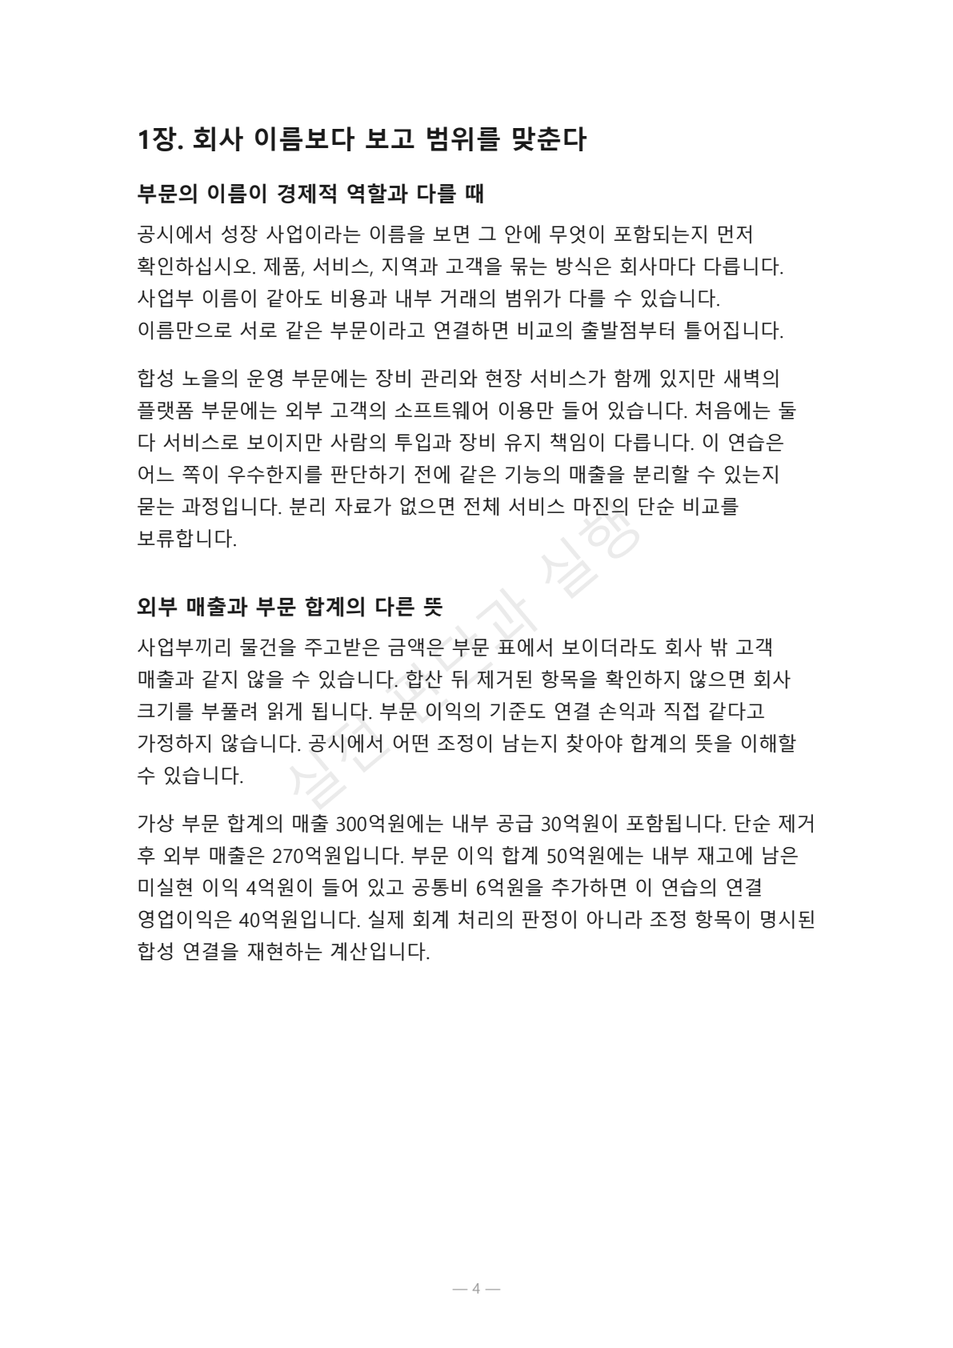
1장. 회사 이름보다 보고 범위를 맞춘다 — 4쪽
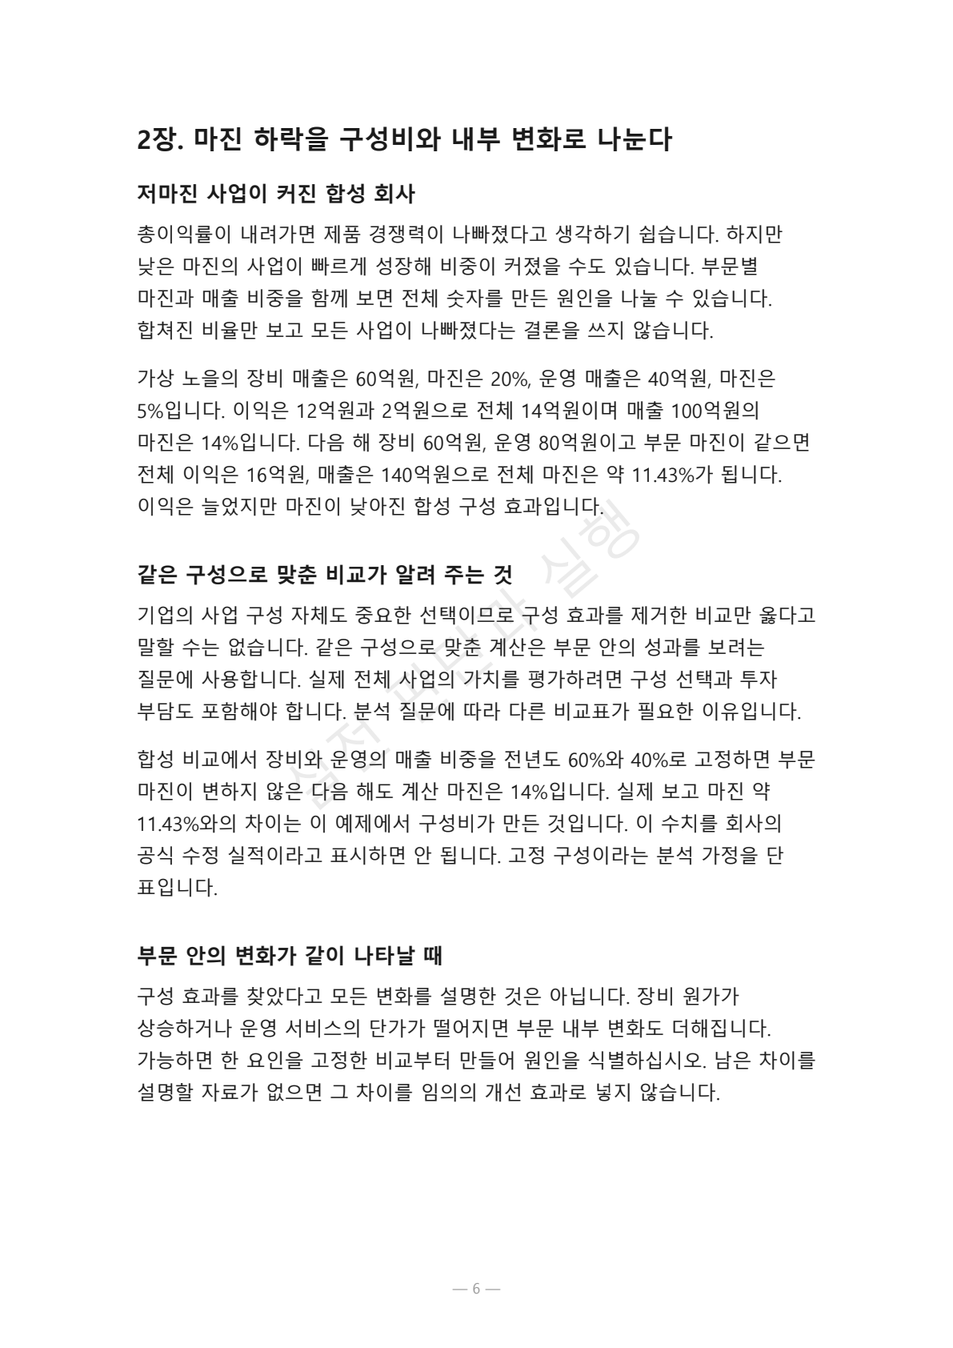
2장. 마진 하락을 구성비와 내부 변화로 나눈다 — 6쪽
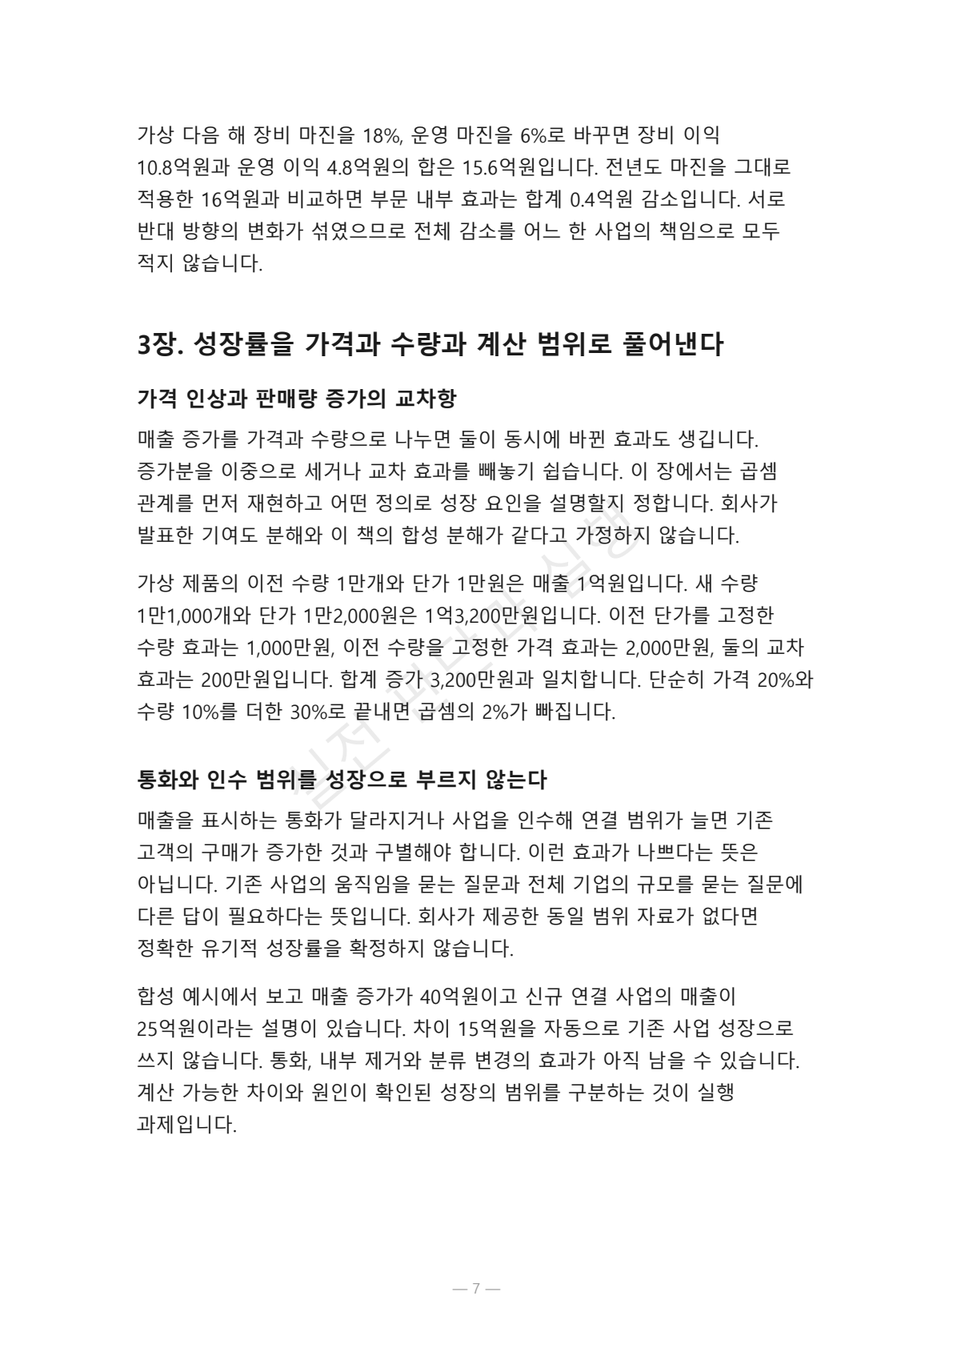
3장. 성장률을 가격과 수량과 계산 범위로 풀어낸다 — 7쪽
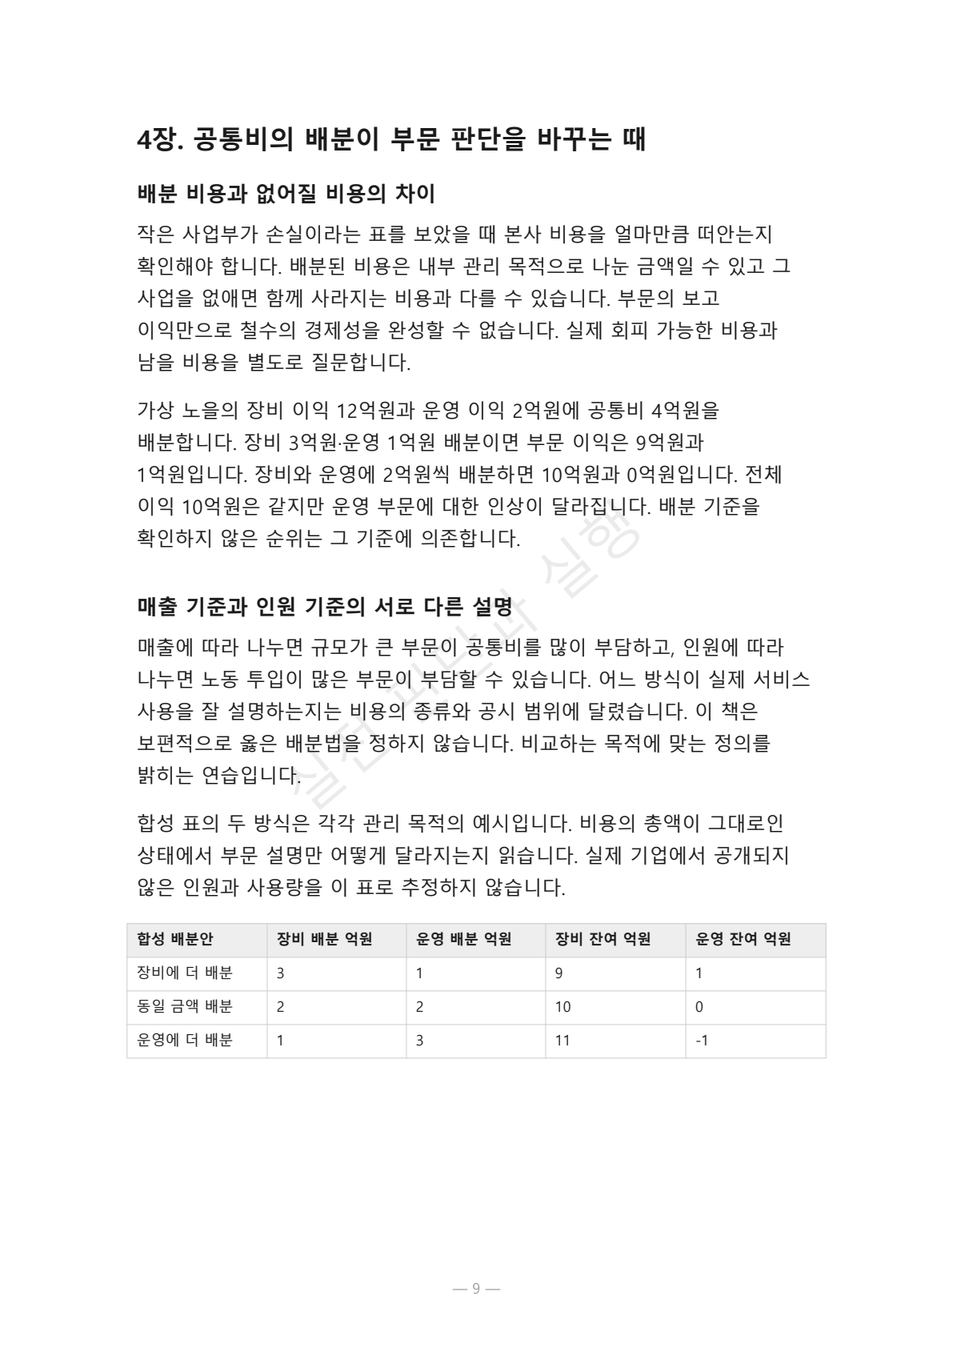
4장. 공통비의 배분이 부문 판단을 바꾸는 때 — 9쪽
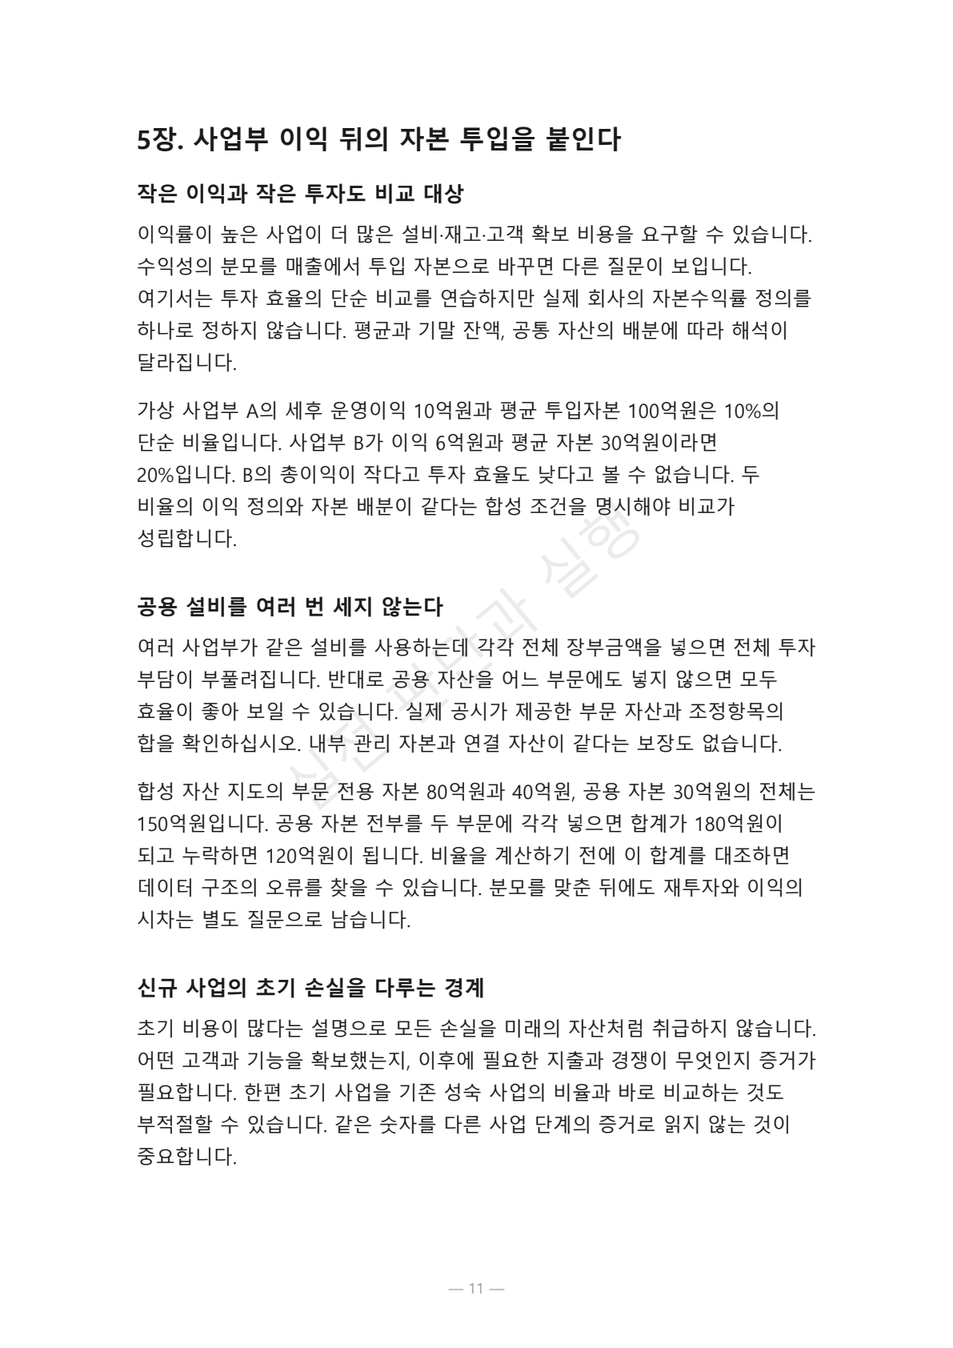
5장. 사업부 이익 뒤의 자본 투입을 붙인다 — 11쪽
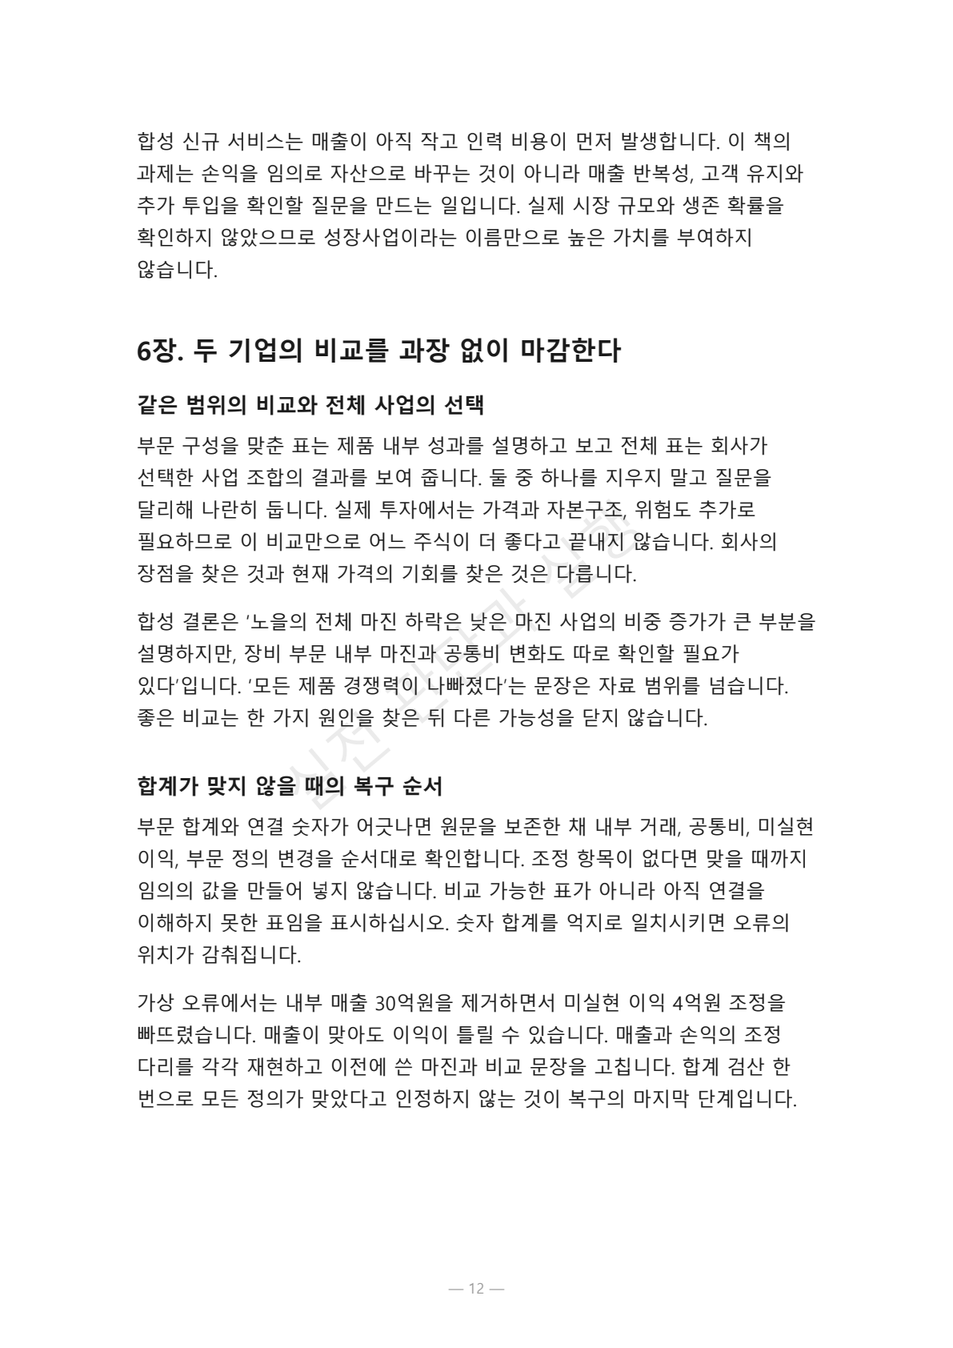
6장. 두 기업의 비교를 과장 없이 마감한다 — 12쪽
7장. 수주와 납품의 서로 다른 속도를 해석한다 — 14쪽
제공 범위와 유의사항
A4 PDF 21쪽 1개를 제공합니다. 실습 예시와 주제 전용 부록은 이 파일에 포함되어 있습니다.
실제 기업의 부문 자료나 주식 우열을 제공하지 않습니다. 공시되지 않은 원가·투자 규모는 미확인 상태로 두며 실제 거래·회계 상담은 포함되지 않습니다.
다음 행동
사업부 연결과 구성비 미리보기를 확인해 두 기업을 비교할 때 필요한 해설인지 살펴보세요.
검색 키워드
- 주식 사업부 분석
- 부문 이익 비교
- 매출 구성비 효과
- 내부거래 제거
- 공통비 배분
- 성장 요인 분해
- 기업 비교 실습
자주 묻는 질문
사업부 이익률이 높으면 주식도 더 좋은가요?
투입 자본, 성장 부담, 위험과 가격을 더 검토해야 합니다. 이 책의 비교는 기업 성과를 분해하는 과정이며 특정 주식의 투자 우위를 확정하지 않습니다.
내부 매출을 빼면 이익도 같은 금액을 빼나요?
매출 제거와 이익 조정은 같은 뜻이 아닙니다. 내부 원가와 재고, 미실현 이익 등 공개된 연결 조정의 구조를 확인해야 하며 매출 금액을 그대로 이익에서 뺄 수 없습니다.
공통비 배분 방식은 어느 것이 맞나요?
비용의 역할과 비교 목적에 따라 확인할 사항이 달라집니다. 공시된 정의를 이해하고 다른 배분안을 분석 가정으로만 써야 하며 이 예제가 보편적 회계 규칙은 아닙니다.
적자 사업부를 팔면 손실만큼 이익이 늘어나나요?
배분된 비용이 남을 수 있고 기여가 사라질 수 있습니다. 매각대금과 전환 비용까지 실제로 확인해야 하므로 보고 손실만으로 개선액을 계산하지 않습니다.
부문 정보가 없으면 매출 비중을 추측해도 되나요?
가정의 영향을 보는 실습에는 사용할 수 있지만 실제 공시된 비중으로 표시하면 안 됩니다. 비교할 수 없는 범위를 밝히고 필요한 자료를 질문하는 대안이 있습니다.
회사가 부문 이름을 바꾸면 성장 비교를 중단해야 하나요?
재작성 자료나 정의의 연결이 제공되면 비교할 수 있습니다. 연결하지 못한 부분에 한계를 두어야 하며 이름 변경 자체를 실적 이상이나 회계 문제로 단정하지 않습니다.
STANDARD PDF
99,000원21쪽 PDF 단권. 부록·예시는 PDF 내부 수록. 추가 제공 없음.
아래 내용은 기본 환불 규정이며, 실제 환불 가능 여부 및 세부 조건은 각 상품별 크리에이터의 규정에 따라 달라질 수 있습니다.
환불 관련 문의는 크리에이터에게 직접 연락해주세요.
※ 상세한 환불 규정은 이곳에서 확인해 주세요.
※ 그로블은 통신판매중개자이며, 상품·서비스의 제공 및 책임은 판매자에게 있습니다.